Infraestructura fintech · marca blanca
La infraestructura fintech de tu organización.
Crédito, pagos, beneficios y nuevos servicios para tus afiliados desde una única plataforma, con la identidad de cada organización y un libro mayor auditable desde el origen.
Para sindicatos, mutuales, cooperativas, obras sociales y municipios. Core Bancario registra y orquesta: nunca custodia dinero.
- Libro de doble partidasaldos derivados, nada se edita
- Cobros con QR en eventosterminal en el celular, con o sin app
- Billetera del afiliadosaldo, movimientos, transferencias
- API con webhooks firmadosla plataforma del gremio se entera sola
- Conectado con Pago TIClink de pago con QR, transferencia o tarjeta
| Fecha | Asiento | Monto | Saldo |
|---|---|---|---|
| 12/03 | Desembolsotransferencia OP-1204 | $ 500.000,00 | $ 500.000,00 |
| 30/04 | Cuota 1débito de haberes | − $ 83.333,00 | $ 416.667,00 |
| 30/05 | Cuota 2débito de haberes | − $ 83.333,00 | $ 333.334,00 |
| 30/06 | Cuota 3débito de haberes | − $ 83.333,00 | $ 250.001,00 |
Core Bancario
No reemplaza la ayuda que el gremio ya brinda.
Le pone tecnología financiera y libros de banco a la confianza que ya existe.
Para quién
Una plataforma, el nombre lo ponés vos
El mismo sistema se despliega como instancia propia de cada entidad, con su marca, su base de datos y sus claves. Para tu gente, es tu banco.
Afiliado, asociado, vecino o empleado municipal: la persona cambia de nombre según la entidad, el circuito es el mismo — y cada instancia queda completamente separada de las demás.
Resultados, no tecnología
De administrar ayudas a construir servicios financieros
El salto no es de herramienta: es de capacidad. Cada fila es cómo se trabaja hoy y qué habilita la plataforma.
Cómo funciona
De la necesidad del afiliado a una solución financiera completa
Una arquitectura integrada desde el origen, preparada para sumar nuevos productos y proveedores sin rehacer la plataforma.
El afiliado accede desde la plataforma
Consulta las opciones disponibles, solicita un crédito, adelanto o beneficio y opera desde una experiencia con la identidad de su organización.
La organización decide con información
Identidad verificada, elegibilidad, historial y posición consolidada permiten administrar cada producto bajo las políticas definidas por el gremio.
Core Bancario registra y orquesta
Créditos, cuotas, cobros, desembolsos y ajustes quedan en un libro mayor auditable. Con un PSP integrado, la plataforma incorpora cuentas de pago, CVU, transferencias y conciliación.
Una misma infraestructura para crear, administrar y hacer crecer nuevos servicios para sus afiliados.
Cobros en eventos
Cada evento cobra con QR y cada importe queda registrado en el libro
Cada fiscalizador cobra desde su celular. Lo que entra va a la caja del evento, con su nombre, la hora y el importe, y el organizador lo ve en vivo. Nadie se va con la recaudación en su cuenta personal.
- Teclea el importeDesde la app del gremio, o desde un link de Core Bancario si todavía no hay app.
- Muestra el QREl de la red para pagar con saldo, y el link de pago del PSP (QR, transferencia o tarjeta) cuando hay uno conectado.
- Se pone en verdeEl pago entra, Core Bancario avisa y la terminal lo confirma sola. Sin tocar nada.
- Queda asentadoOrden, asiento y liquidación: bruto, arancel del gremio y neto, cada uno en su lugar.
El punto de cobro es contable: uno por evento o por mostrador, nunca por persona. Quién cobró cada peso queda registrado, y "lo que cobró cada uno" es un filtro, no una caja.
Qué incluye
El core fintech de la organización
Sin licencias por módulo ni sorpresas: la instancia llega completa.
Crédito
Productos configurables, solicitudes, decisión documentada, plan de cuotas, mora derivada y posición consolidada del afiliado.
Libro mayor
Cobros e imputación, ajustes con motivo, saldos siempre derivados y trazabilidad completa: nada se edita, nada se borra.
Cobros y pagos
Puntos de cobro, órdenes con QR, terminal para el fiscalizador, conciliación y liquidaciones. El PSP se conecta por configuración; hasta entonces, un simulador recorre el circuito entero.
Billetera del afiliado
Saldo disponible, movimientos con contraparte y transferencias entre afiliados por número de afiliado, sin CBU ni alias. La pantalla la pone el gremio; el libro, Core Bancario.
Integraciones
API documentada con webhooks firmados, consola sandbox, wiki técnica y multi-organización. El backoffice con roles y auditoría llega incluido.
Liquidación y control
Liquidación automática a cada punto de cobro (diaria, semanal, quincenal o mensual, en días hábiles), alarmas por pagador para cumplimiento y avisos al equipo cuando algo necesita atención.
Seguridad
Seguridad para administrar operaciones sensibles
Porque administra información sensible y registros de operaciones económicas, el sistema se construyó con reglas que no se negocian:
- Libro mayor inmutable: ningún movimiento se edita ni se borra, jamás.
- Cobros serializados: dos cobros al mismo tiempo no pueden duplicarse ni pisarse.
- Idempotencia en todo: reintentar una operación nunca la registra dos veces.
- Un cobro nunca supera el saldo — los libros no dan negativo en silencio.
- CUIL validado con dígito verificador: un número mal tipeado no crea a nadie.
- Mensajería firmada (HMAC) entre sistemas y claves de API que viven hasheadas.
- Accesos protegidos: claves cifradas, cambio obligatorio de claves generadas, bloqueo por intentos fallidos.
- Auditoría total: quién hizo qué y cuándo, en cada operación.
El riel de pagos
Gestión operativa hoy, PSP cuando quieras
Gestión operativa
La operatoria arranca por los canales habituales — débito de haberes, transferencias, efectivo — y el sistema la registra y concilia, sin modificar la operatoria inicial.
PSP integrado
El desembolso llega al CVU de la persona y los cobros pueden conciliarse automáticamente. El proveedor se integra sin tocar el resto del sistema: el diseño ya lo espera.
El gremio no necesita construir un área de pagos regulada para ofrecer una experiencia fintech a sus afiliados. La tecnología la aporta SBI en marca blanca; la infraestructura regulada, el PSP habilitado.
La plataforma en acción
Productos que puede habilitar
La plataforma es la misma; los productos aparecen encima. Cada uno indica su etapa: hoy operativo, con PSP al integrar el riel, ecosistema junto a la red de comercios.
Créditos personales
Solicitud, decisión, plan de cuotas y cobro, de punta a punta.
hoyAdelantos
Montos cortos a pocas cuotas, con el mismo registro trazable.
hoyDébito de haberes
Cobro por recibo de sueldo, conciliado contra el libro.
hoyCobros en eventos con QR
Terminal del fiscalizador, caja del evento y liquidación al organizador.
hoyBilletera y transferencias entre afiliados
Saldo, movimientos y envíos por número de afiliado, con aviso al que recibe.
hoyBeneficios y reintegros
Descuentos y devoluciones acreditados sobre el mismo libro.
hoyLíneas segmentadas por perfil
Condiciones según antigüedad, historial e indicadores.
hoyCuenta y CVU
Cuenta de pago del afiliado provista por el PSP integrado.
con PSPQR interoperable y transferencias 3.0
Cualquier billetera paga el QR del evento; desembolsos al CVU de la persona.
con PSPCompra en cuotas
Financiación de consumos en la red de comercios.
ecosistemaUn ecosistema conectado
Core Bancario no viene solo
Cómo se conecta un cliente
Cuatro pasos, y la plataforma del gremio ya habla con Core Bancario
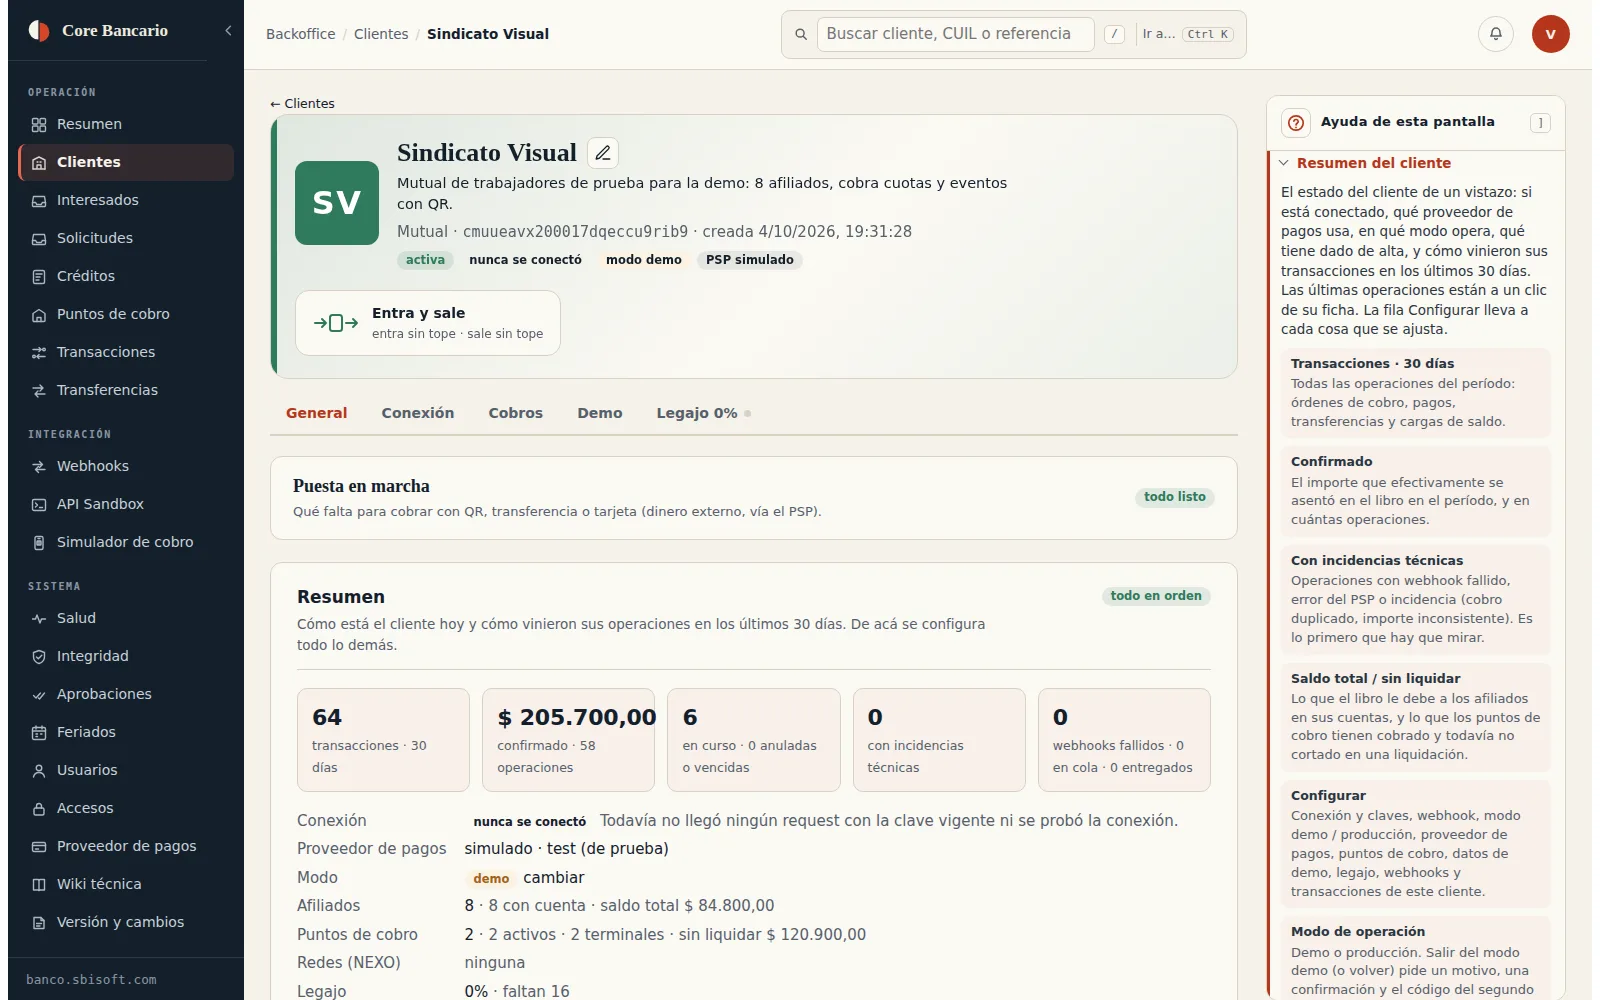
No hay desarrollo del lado de Core Bancario para sumar una organización: se da de alta, se le generan sus claves y la plataforma del gremio consume la API. Lo que ya existe (Sindicato Digital) se conecta en una tarde.
- Alta y clavesSe crea la organización en el backoffice con su nombre y la URL donde quiere recibir los eventos. Core Bancario genera su clave de API y el secreto de firma: tres variables para el servidor del gremio.
- La plataforma consume la APIAfiliados y cuentas por CUIL, puntos de cobro, órdenes con QR, billetera y transferencias, créditos. Todo en centavos, idempotente, documentado con ejemplos.
- Recibe los eventosPago confirmado o anulado, liquidación disponible, transferencia recibida: llegan firmados a la URL del gremio, con reintentos. Sus pantallas se enteran sin consultar.
- Demo con datos generadosPara la primera demo, Core Bancario arma solo el padrón de prueba: afiliados con CUIL válido y saldo, puntos de cobro con terminal, cuenta de recaudación y un PSP simulado que recorre el circuito completo.
Qué necesitamos de la organización
- Nombre y tipo de entidad (sindicato, mutual, cooperativa, obra social, municipio) y quién la opera.
- Una URL para recibir eventos, en su plataforma o en la que le hagamos.
- El padrón, que entra por API con CUIL y nombre: no se carga a mano.
- Sus políticas: productos de crédito, aranceles por punto de cobro, quién decide y quién liquida.
- Para operar con dinero real, el legajo que pide el PSP: CUIT, titular o representante, declaraciones juradas, condición fiscal y constancias. Se carga una vez en la ficha de la organización y sirve para cualquier proveedor.
Puesta en marcha
Core fintech operativo en 3 semanas
Instalación y marca
Instancia dedicada de la organización (un comando), con su marca, sus claves y los usuarios del backoffice.
Conexión con la plataforma
Identidad, indicadores y derivación de solicitudes desde la app del gremio. Primeros créditos de prueba en sandbox.
Primer circuito real
Capacitación del equipo, políticas de crédito y de seguridad, y primer circuito con montos chicos.
Implementación estándar del core, sujeta a la información inicial, las políticas y el alcance de las integraciones. Los servicios provistos por PSP siguen los procesos de onboarding y habilitación del proveedor y del marco regulatorio aplicable.
Preguntas frecuentes
Lo que nos preguntan antes de la demo
¿Core Bancario es un banco? ¿Custodia los fondos?
No. Es el nombre del producto. Core Bancario registra y orquesta: el dinero lo mueve un proveedor de pagos regulado (PSP) dentro del Sistema Nacional de Pagos. La organización nunca necesita una licencia bancaria para ofrecer estos servicios.
¿Con qué proveedor de pagos funciona?
Hoy está integrado con Pago TIC: crea el cobro con su página de pago (QR, transferencia, tarjeta o cupón) y Banco se entera solo cuando se paga. El proveedor se conecta por configuración, así que se pueden sumar otros sin rehacer nada. Para demos hay un simulador que recorre el circuito completo sin mover dinero.
¿Cuánto tarda la puesta en marcha?
La instancia con la marca de la organización se instala en días. El primer circuito real (con montos chicos) suele estar en unas 3 semanas, según las políticas, el padrón y la habilitación del proveedor de pagos.
¿Necesitamos tener una app propia?
No. Si la organización ya usa Sindicato Digital, se conecta en una tarde. Si no tiene app, la terminal de cobro funciona desde un link en el celular del cobrador, y la página de pago es web.
¿Qué pasa con los datos de los afiliados?
Cada organización tiene su instancia, separada de las demás. Las claves viven cifradas o hasheadas, cada acción queda auditada (quién, qué y cuándo) y el libro mayor no se edita ni se borra.
¿Qué figura legal se usa para dar créditos?
Lo habitual es la ayuda económica mutual (INAES) o el crédito cooperativo; en municipios, un instituto de crédito creado por ordenanza. Te acompañamos a validarlo con tu asesor legal antes de operar con fondos reales.
Siguiente paso
Tu organización ya tiene la confianza. Ahora puede tener su propia infraestructura financiera.
Dejanos tus datos y armamos una demo con el circuito completo: el pedido desde la app, la decisión en el backoffice, el cobro con QR y el libro mayor registrando cada movimiento. Tu instancia, con tu marca, en semanas — no en trimestres.
- Una demo con datos de prueba generados para tu entidad.
- Sin compromiso: te contamos qué necesitás para arrancar.
- Te escribimos al email que dejes.
Nota: “banco” es el nombre del producto, no una entidad financiera BCRA. Para operar créditos, la figura habitual es la ayuda económica mutual (INAES) o el crédito cooperativo; en municipios, el instituto de crédito creado por ordenanza. Te acompañamos a validar la figura con tu asesor legal antes de operar con fondos reales.